

¿Que me interesa más renting o leasing?. Más información aquí – ¿Qué es más rentable un renting o leasing
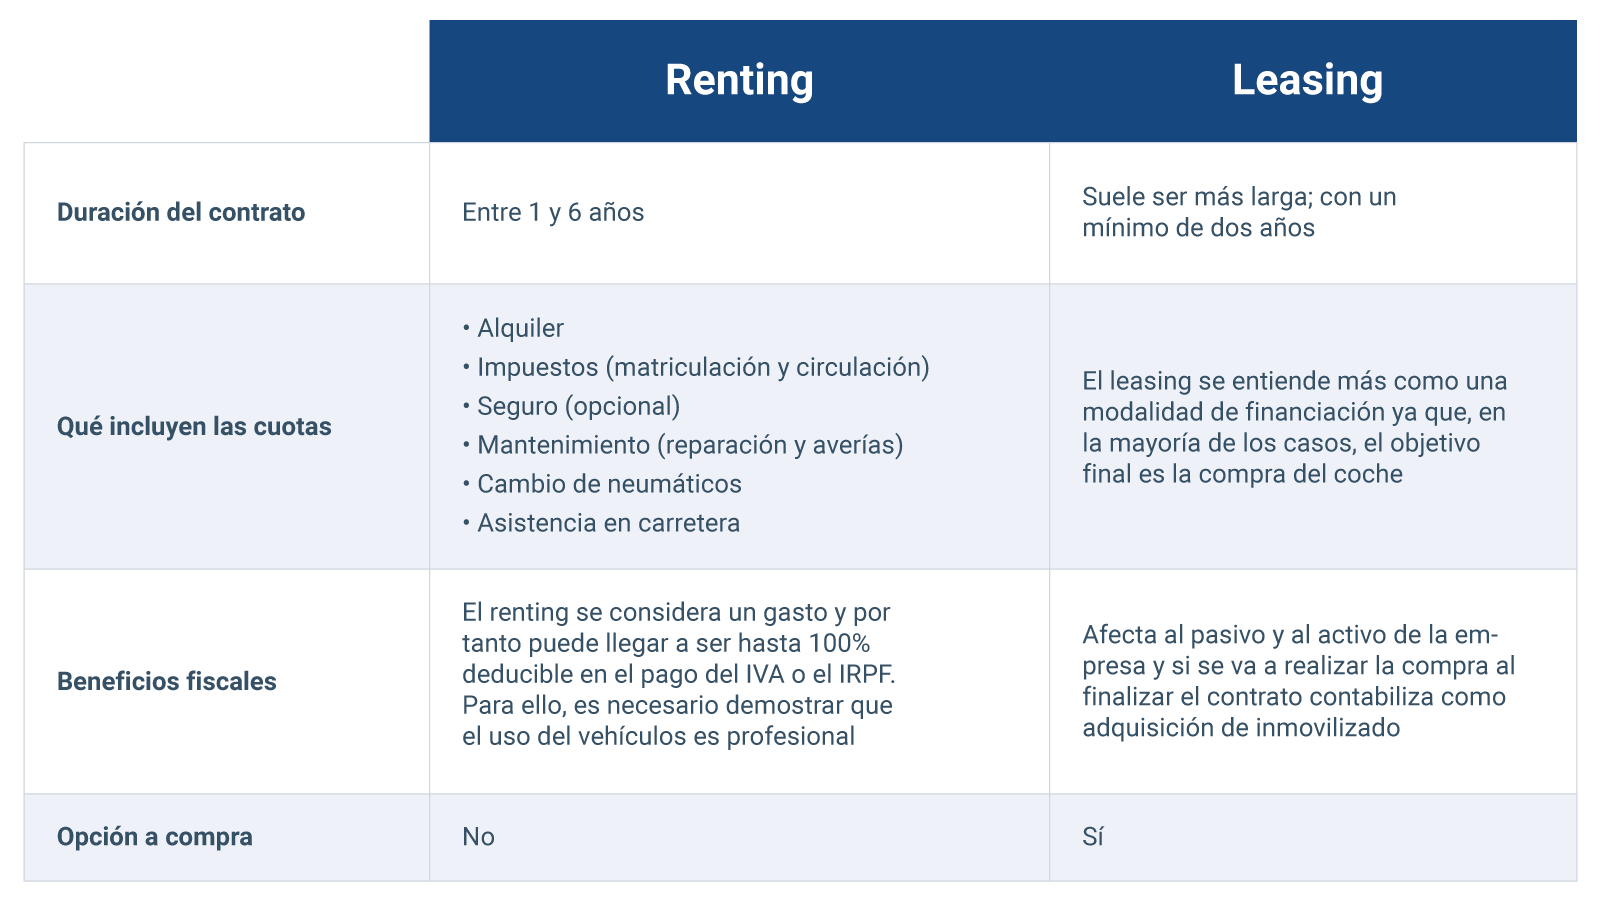
En resumen, las ventajas del renting son claras frente al Leasing; menos desembolso inicial, ahorro de costes, contabilización más sencilla, ventajas fiscales y la flexibilidad de disponer o no de un vehículo en función de las necesidades reales del negocio.El tipo de interés del leasing suele ser más alto que el de la financiación bancaria (entre el 11% y el 13% TAE). Si contratas el leasing de coches tendrás que asumir todos los gastos asociados del vehículo, aunque no sea de tu propiedad: matriculación, impuestos, averías…La fiscalidad del renting también permite desgravar el IVA que pagamos por el renting, habitualmente un 21% del total. Esta rebaja fiscal será del 100% siempre que el uso del vehículo sea exclusivamente profesional, si el renting implica un uso personal del vehículo, la rebaja en el IVA será del 50%.
¿Quién paga el IVTM y cuándo debe hacerlo La responsabilidad de pagar el Impuesto de Vehículos de Tracción Mecánica es del titular del vehículo gravado con fecha 1 de enero del año en curso.

¿Cuándo es conveniente el renting
Un Renting es una solución especialmente interesante para particulares y empresas si: No tienes intención de comprar un coche, prefieres estrenar uno nuevo cada cierto tiempo y evitar así que el vehículo esté desactualizado. Si no quieres realizar una gran inversión inicial y prefieres asumir una cómoda cuota mensual.
¿Cuánto cuesta el km extra en un renting
El cálculo del importe a pagar por kilómetro extra realizado se establece de acuerdo al modelo del coche. Esta cuantía oscila entre los 0,02 y 0,05 euros. Esta diferencia obedece a que el valor en el mercado de algunos modelos disminuye en mayor proporción de acuerdo a la cantidad de kilómetros recorridos.Consecuencias del impago del leasing
El leasing está enfocado a la compra final del vehículo por lo que si no puedes hacer frente al pago de las cuotas el coche será embargado, ya sea embargando físicamente el vehículo o utilizando algún dispositivo SID que interrumpa el arranque.La principal diferencia entre ambos sistemas es que el leasing es una forma de financiación que permite el alquiler de un bien y la posibilidad de adquirirlo al finalizar el contrato. El renting solo es un sistema de arrendamiento y el titular no accede a la propiedad cuando finaliza el acuerdo.
¿Qué ventajas tiene el renting para particulares
Más ventajas
Paga una cuota fija cada mes y dile adiós a los gastos imprevistos. Sin aportación inicial. Tranquilidad para ti y tu familia, con servicios de cobertura y mantenimiento incluidos en tu renting. Más económico que la compra de un vehículo.

21%
El IVA en renting es del 21%, es decir, el IVA general. Sin embargo, es importante conocer en qué situaciones podemos acogernos a desgravaciones para beneficiarnos de la contratación de un renting. El IVA de la cuota de renting es del 21%, es decir, el IVA general.El leasing cuenta con una gran ventaja tributaria para el adquisisor, pues “como no se es dueño del patrimonio, no se genera impuesto sobre nombre”, lo cual es conveniente al momento de declarar renta, indicó Daniel Castellanos, ex vicepresidente de Asobancaria.¿Cuáles son los beneficios tributarios en una operación de Leasing El Leasing permite al cliente depreciar los bienes en el plazo del contrato (24 meses para muebles y 60 meses para inmuebles como mínimo) respecto a la depreciación normal que es de 60 ó 120 meses para muebles y 396 meses para inmuebles.
Consecuencias del impago del renting
Negociar la penalización por cancelación del contrato. Cuando cancelas un contrato de renting la penalización que tienes que pagar suele oscilar entre un 30% y un 50% de las cuotas que te quedan por pagar.
Consecuencias del impago del leasing
El leasing está enfocado a la compra final del vehículo por lo que si no puedes hacer frente al pago de las cuotas el coche será embargado, ya sea embargando físicamente el vehículo o utilizando algún dispositivo SID que interrumpa el arranque.

¿Qué pasa cuando se acaba el renting del coche
Un renting de vehículos es un tipo de alquiler y por tanto, al finalizar el mismo y no renovar el contrato, el bien alquilado debe ser devuelto. En este caso se alquilan vehículos y estos, deben volver al control de esos propietarios, que son las empresas de renting de vehículos.En caso de que la cancelación tenga lugar antes de ese momento, sí que existirá una penalización por cancelación anticipada del renting establece una penalización del 40 % de las cuotas pendientes hasta la fecha de finalización del contrato, así como del resto de prestaciones pactadas.Además del ahorro en costos, el producto leasing permite reducir el riesgo a las partes intervinientes. Por el lado del financista, este conserva la propiedad del bien y en caso de incumplimiento o rescisión puede recuperarlo fácilmente, incluso más que un préstamo.
Ventajas del renting
Dispones de una gran variedad de coches para elegir, a diferentes precios. Pagas un importe fijo, sin ningún extra ni sorpresa más. No hay cuota de entrada ni intereses. No debes pagar seguro, ya que viene incluido en la cuota.
La principal diferencia entre ambos sistemas es que el leasing es una forma de financiación que permite el alquiler de un bien y la posibilidad de adquirirlo al finalizar el contrato. El renting solo es un sistema de arrendamiento y el titular no accede a la propiedad cuando finaliza el acuerdo.

¿Qué pasa con el IVA en el leasing
El IVA para el adquirente final es financiado por el arrendador, es decir, la empresa que adquiere un bien mediante leasing paga el IVA poco a poco según va pagando las cuotas periódicas mientras el proveedor del bien lo paga de una sola vez.El 'renting' no exige una inversión inicial; las cantidades se reparten en las cuotas mensuales durante la vida del contrato.Como hemos comentado, cancelar un renting antes de tiempo supone pagar entre un 30%-50% de lo que nos quede aún por pagar, y sin tener coche con el que movernos. Realmente, la cantidad a pagar depende directamente del importe que nos quedaría por pagar si siguiéramos adelante con el renting.Si, por ejemplo, quieres realmente ser el propietario del vehículo, pues la opción es el leasing. Si, por el contrario, no te interesa la propiedad ni asumir con los gastos operativos (seguros, revisiones, mantenimientos), tal vez sea mejor optar por el renting.
Una vez que el arrendatario concluye con el contrato del Leasing, puede elegir entre renovar el contrato, devolver el vehículo a la arrendadora o bien adquirir el auto. El precio que un arrendatario tiene que pagar por ser dueño del auto es al que se le denomina valor residual.

Así que puedes hacerlo de 2 formas: siempre cuando hayas terminado de pagar el leasing (y no antes), acude a tu entidad financiera y diles que te cumplimenten el impreso de cancelación de la reserva de dominio. En el constan todos los datos del vehículo (entre ellos el número de bastidor y la matrícula).


